Облигации: виды, купонный доход, сравнение с депозитами
Эта презентация посвящена облигациям — одному из базовых инструментов фондового рынка для консервативных инвесторов. В работе разбираются основные виды облигаций (государственные, корпоративные, муниципальные, еврооблигации), механизм формирования купонного дохода, понятия номинала, рыночной цены, доходности к погашению и кредитного риска, а также наглядное сравнение облигаций с банковскими депозитами по доходности, надёжности, ликвидности и налогообложению. Материал будет полезен для уроков финансовой грамотности, студенческих докладов и начинающих инвесторов. Чтобы быстро оформить этот текст в наглядные слайды с таблицами, графиками и примерами расчётов, сайт presentacium.ru — здесь доступна презентация ИИ бесплатно без регистрации, и нейросеть соберёт готовую структуру и дизайн за пару минут.
Содержание презентации
Облигации виды купонный доход сравнение с депозитами
Автор презентации: Presentacium.ru

Введение
В презентации мы рассмотрим виды облигаций и их основные характеристики, сравним облигации с депозитами по доходности, рискам и ликвидности. Также обсудим типы купонного дохода, преимущества и риски инвестиций в облигации и депозиты.

Виды облигаций
Облигации бывают государственными, муниципальными и корпоративными.
Государственные облигации выпускаются Минфином РФ и могут иметь срок до 30 лет.
Корпоративные облигации выпускаются частными компаниями и могут иметь купонный доход от 5% до 15% годовых, в зависимости от кредитного рейтинга эмитента.

Основные характеристики облигаций
Облигации представляют собой долговые ценные бумаги, выпускаемые компаниями или государством для привлечения капитала.
Купонный доход по облигациям может варьироваться от 3% до 15% годовых в зависимости от кредитного рейтинга эмитента и срока до погашения.
В сравнении с депозитами, доходность по облигациям может быть выше на 1–5%, однако облигации также несут в себе кредитный риск, который необходимо учитывать при инвестировании.

Типы купонного дохода
Купонный доход может быть фиксированным, например, 5% годовых, что обеспечивает стабильный и предсказуемый доход.
Также существует плавающий купонный доход, который зависит от определённых факторов, таких как уровень инфляции или ставка центрального банка, и может составлять, например, 3,5% плюс 1,5% от инфляции.
Кроме того, есть купонный доход с нулевым купоном, когда инвестор получает всю доходность при погашении облигации, что может быть особенно выгодно при высокой доходности облигаций в размере, например, 7% за весь срок обращения.

Преимущества облигаций
Облигации предлагают стабильный фиксированный доход, который может достигать 8–12% годовых в зависимости от кредитного рейтинга эмитента и экономической ситуации.
Это делает их привлекательными по сравнению с депозитами, средняя ставка по которым составляет около 4–6% годовых. Кроме того, облигации обладают высокой ликвидностью и возможностью диверсификации инвестиционного портфеля благодаря широкому выбору эмитентов и сроков погашения.

Риски облигаций
Облигации могут иметь различные уровни кредитного риска, например, облигации с рейтингом ниже инвестиционного уровня могут иметь доходность на 3–5% выше, чем у облигаций инвестиционного уровня, но при этом их цена может колебаться в более широких пределах.
1
В случае дефолта эмитента держатели облигаций могут потерять до 100% своих вложений, что делает этот вид инвестиций более рискованным по сравнению с банковскими депозитами, где максимальная сумма страхования вкладов обычно составляет определённый процент от общей суммы вкладов. Рыночные риски также включают волатильность цен на облигации, которая может достигать значительных величин в условиях нестабильности экономики, что может привести к снижению стоимости облигаций на вторичном рынке.
2

Сравнение доходности облигаций и депозитов
В среднем доходность банковских депозитов колеблется в пределах 3–7% годовых, в то время как купонный доход по облигациям может достигать 8–12% годовых в зависимости от типа и кредитного рейтинга эмитента.
При этом облигации предлагают более гибкие условия инвестирования: возможность выбора эмитента, срока и размера купонных выплат. Важно отметить, что облигации могут демонстрировать более высокую доходность по сравнению с депозитами при одинаковых сроках инвестирования, однако они также сопряжены с более высокими рисками.

Сроки облигаций
Средний срок погашения большинства корпоративных облигаций составляет от 1 до 10 лет, хотя встречаются бумаги и с более длительными сроками до 30 лет. Государственные облигации, как правило, имеют сроки погашения от 1 года до 30 лет, что делает их привлекательным инструментом для долгосрочных инвестиций.
Некоторые облигации, особенно в евробондах, могут иметь сроки погашения свыше 50 лет, что позволяет инвесторам планировать свои инвестиции на долгосрочную перспективу.

Преимущества депозитов
Депозиты обеспечивают стабильный доход: средняя ставка по депозитам в крупных банках составляет 5–7% годовых, что позволяет сохранить средства и получить предсказуемый доход в отличие от облигаций, где доходность может варьироваться от 2% до 15% в зависимости от эмитента и срока.
1
Кроме того, депозиты характеризуются высокой ликвидностью и возможностью быстрого доступа к средствам, что делает их более удобными для краткосрочных финансовых целей по сравнению с облигациями, которые, как правило, имеют фиксированный срок погашения. Наконец, депозиты в большинстве случаев не требуют глубоких знаний в области финансов для их использования, что делает их доступным инструментом для широкого круга инвесторов.
2

Риски депозитов
Депозиты могут потерять в доходности из-за инфляции: например, если среднегодовой уровень инфляции составляет 7%, а процентная ставка по депозиту — 3%, реальный доход вкладчика снижается на 4%. Кроме того, депозиты в некоторых банках могут иметь лимиты по максимальной сумме страхования вкладов, которая, например, в России составляет 1,4 миллиона рублей, и при банкротстве банка сумма свыше этого лимита не будет возвращена.
Наконец, при досрочном снятии средств многие депозиты предусматривают штрафные санкции, уменьшая итоговую доходность клиента на 5–10%.

Сравнение ликвидности облигаций и депозитов
Облигации и депозиты представляют собой разные финансовые инструменты для сохранения и приумножения средств. Депозиты в крупных банках могут предложить доходность до 7% годовых, в то время как облигации могут демонстрировать более высокую доходность — например, корпоративные облигации с рейтингом выше BBB могут иметь доходность в диапазоне 8–10% годовых.
1
При этом ликвидность облигаций может варьироваться от высокой у государственных облигаций до низкой у корпоративных ценных бумаг с низким рейтингом, в то время как депозиты в большинстве случаев характеризуются высокой ликвидностью и возможностью изъятия средств без потери доходности.
2

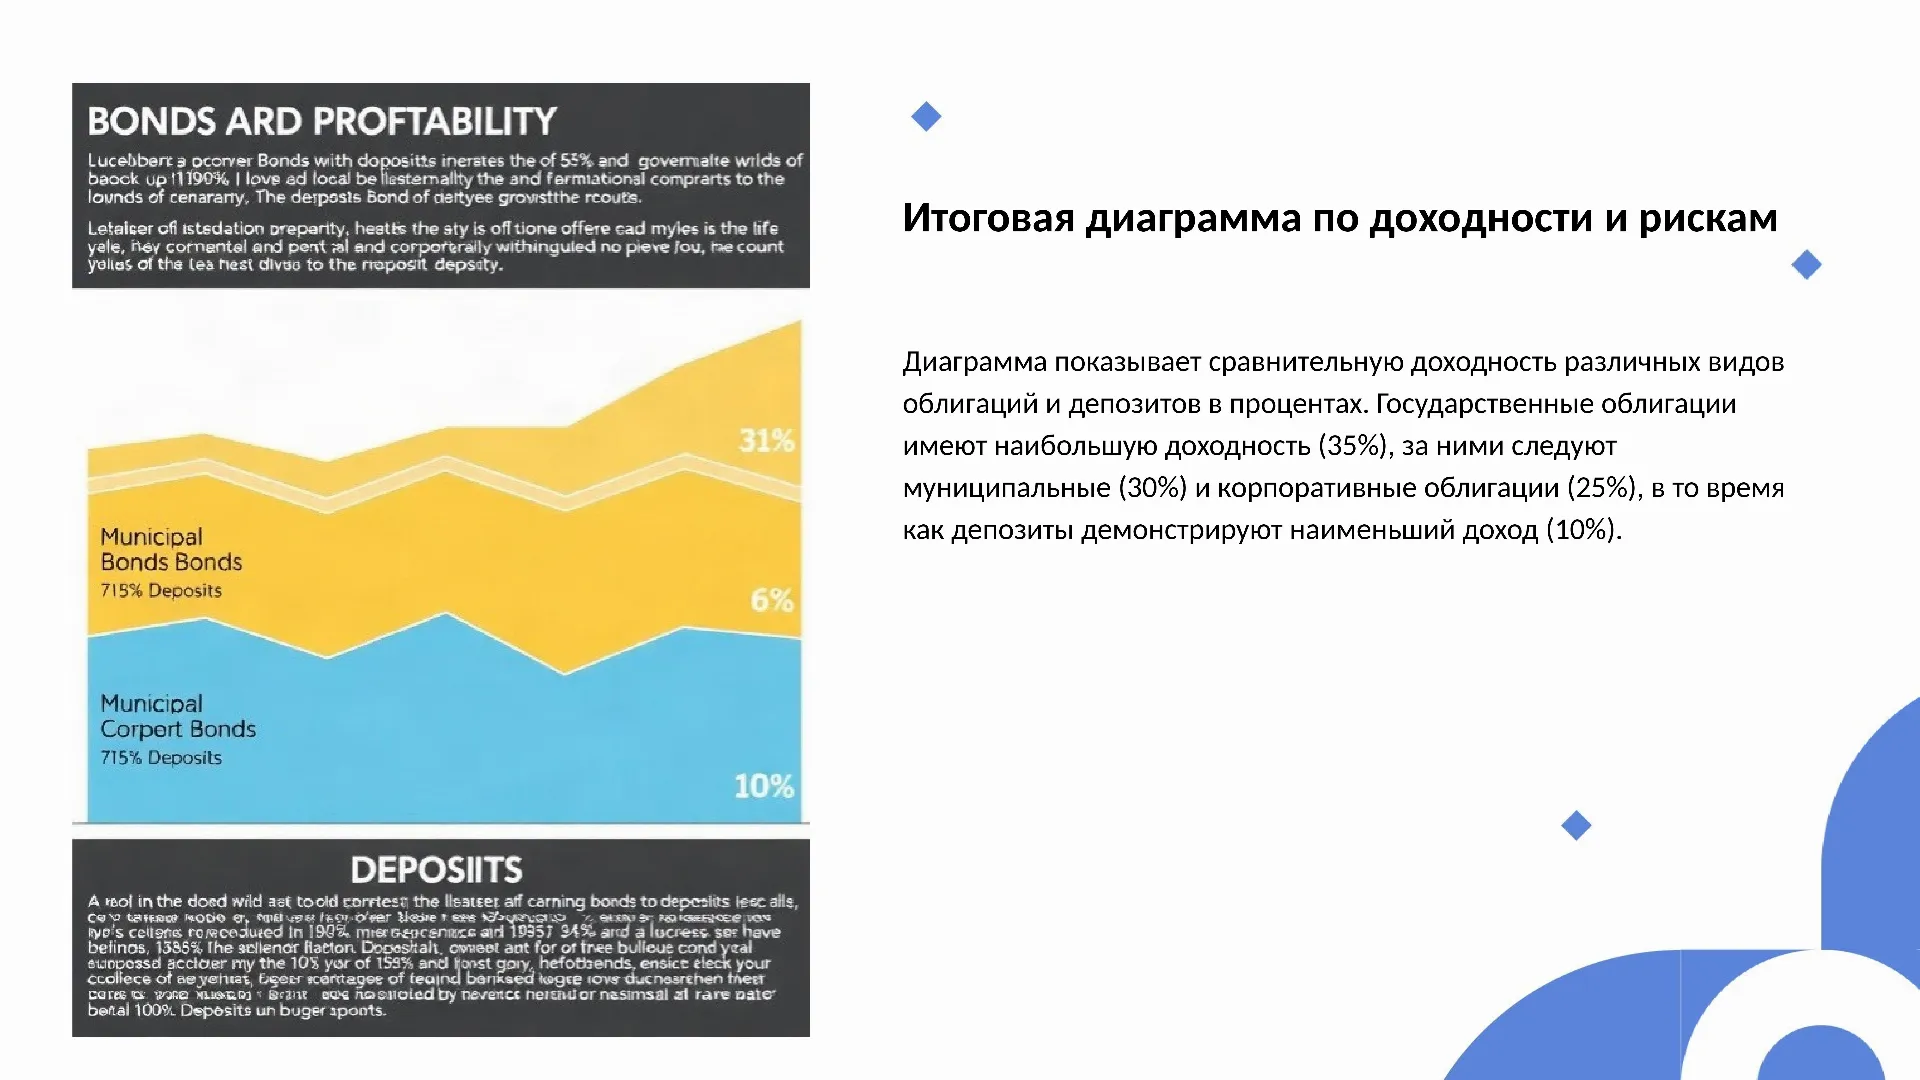
Итоговая диаграмма по доходности и рискам
Диаграмма показывает сравнительную доходность различных видов облигаций и депозитов в процентах. Государственные облигации имеют наибольшую доходность (35%), за ними следуют муниципальные (30%) и корпоративные облигации (25%), в то время как депозиты демонстрируют наименьший доход (10%).

Спасибо за внимание!
Спасибо за внимание. В этой презентации мы рассмотрели основные виды облигаций, их характеристики и сравнили с депозитами. Вы узнали о купонном доходе, рисках и преимуществах каждого из инструментов, что поможет вам принимать более взвешенные финансовые решения.
Эта презентация посвящена облигациям — одному из базовых инструментов фондового рынка для консервативных инвесторов. В работе разбираются основные виды облигаций (государственные, корпоративные, муниципальные, еврооблигации), механизм формирования купонного дохода, понятия номинала, рыночной цены, доходности к погашению и кредитного риска, а также наглядное сравнение облигаций с банковскими депозитами по доходности, надёжности, ликвидности и налогообложению. Материал будет полезен для уроков финансовой грамотности, студенческих докладов и начинающих инвесторов. Чтобы быстро оформить этот текст в наглядные слайды с таблицами, графиками и примерами расчётов, сайт presentacium.ru — здесь доступна презентация ИИ бесплатно без регистрации, и нейросеть соберёт готовую структуру и дизайн за пару минут.

Индивидуальный предприниматель Умрилов Евгений Иванович, ИНН 667354655308, ОГРНИП 317665800030454 от 16.02.2017 г.
Данное программное обеспечение (далее — Приложение) предназначено исключительно для предоставления справочной информации и не несет ответственности за любые последствия, которые могут возникнуть в результате его использования. Пользователь самостоятельно принимает все решения и несет полную ответственность за свои действия, основанные на данных, полученных через Приложение.
Приложение не гарантирует абсолютной точности, актуальности или полноты предоставляемой информации. Перед использованием данных в целях принятия решений или совершения действий пользователю рекомендуется самостоятельно проверять и анализировать полученные сведения.


